跳到主要內容

精選

美國遺產稅解套方案:複委託+英股

一切都是從這一個問題開始的: 「如果我們一起遭逢意外,只留下孩子,該怎麼辦?」老婆提問。 這個問題切中核心,我知道老婆指的不是「我們的壽險夠不夠用?」,而是「放在美國券商的那些投資拿不拿得回來?」。 就算知道海外有這些錢存在,年幼的孩子有沒有能力通過重重關卡,取回全額資金? 我必須承認,之前想過的偷吃步方法,也就是趁美國券商還沒發現之前進行資金移轉,只適用於我和老婆其中一人身故的狀況。以我們分別都有資產的情形來說,至少活著的人還有資金可運用,即便要多花點時間和美國國稅局周旋,好像也只是麻煩並不嚴重。 可是萬一,如果就這麼不巧,遇到老婆提問的狀況,我很難想像家裡兩個小學生有辦法應付;甚至如果把這個任務交到其他親戚成年人手上,我都覺得他們可能會忍痛放棄,當作沒這回事。 就是這樣的一個念頭,為了一個可能不會發生,但也不能說不可能發生的意外,我開始找尋解套的方案,也才陸續發現美國對外國人的遺產稅政策那麼不友善, 僅僅6萬美金的免稅額,18%~40%的高額累進稅率,一次就把你半輩子累積的財富掏空。 這就是為什麼越來越多人改買註冊在愛爾蘭的英股ETF,徹底擺脫美國遺產稅。 至於複委託,那顯然也是考量到遺產繼承流程後自然而然的選項,既然是為了年幼的孩子遭逢巨變而設想,當然要 一次解決高額遺產稅和繼承流程困難度的問題 。 於是乎,在我面前就冒出了這個「美國券商+美股 VS. 複委託+英股」的比較表: 嘉信理財+ 美股(VT) 富邦複委託+ 英股(VWRA) 交易手續費(買賣) $ 0 0.15% 匯款費用(匯回) 券商電匯費:US$ 15 (總資產達 10 萬美元以上可減免) 中轉行收費:$ 0 富邦解匯費:NT$ 400 $ 0 ETF內扣費用 0.06% 0.14% 股息預扣稅 30% (申報退稅可降至 10%) 15% 美國遺產稅 免稅額僅 6 萬美元 超過課徵 18%~40% $ 0 繼承流程 需跨國報稅,耗時又費力 依台灣法規繼承,手續簡便 其實複委託有讓人很痛心的缺點,那就是當美國券商早已放棄收取交易佣金的現在,台灣券商居然還在收照比例計算的買賣手續費,而且交易美股或英股還不一樣,較少券商競爭的英股交易手續費就較高,譬如富邦證券網路下單英股的牌告價就是0.6%,想要優惠還要另外去談。 英股ETF的投資標的方面,也有壞消息。比較同樣對應全球股票市場的VT & VW...
匯率風險是什麼?你該擔心嗎?

前進美國券商開戶、投資ETF,需要先把資金換成美金,投入以美元計價的金融商品,賣出之後,再將美金換回本地貨幣,這其中的匯率差異,就是潛藏的匯率風險。

舉個實例,假設原本1美元=30元台幣,初期投入300萬台幣,相當於10萬美元;持有一段時間後賣出,若當時的匯率變成1美元=25元台幣,那10萬美元就縮水成250萬台幣,現賠了50萬。

這不是指數化投資專屬的風險,市面上眾多的金融商品,如基金、債券、連動債,只要是以外幣計價,都要承擔這種匯率風險。那麼,我們該如何應對這未知的風險呢?

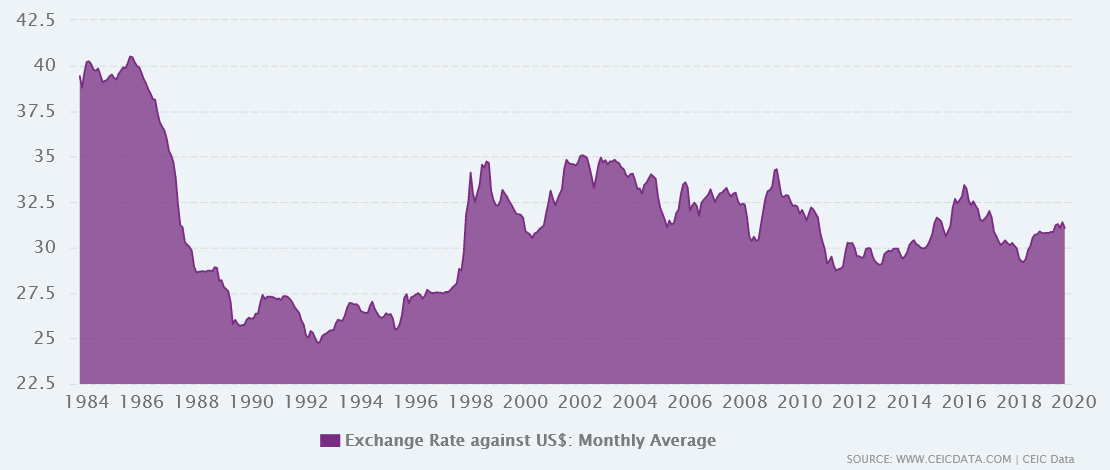
首先,來看看台幣兌美元匯率的歷史走勢圖:(1983/10~2021/3)

(資料來源:CEIC - Taiwan Exchange Rate against USD)

原來美金曾經站在40元高點,也掉到過25元,直到近十年才開始穩定地在30元上下波動。

匯率是把雙面刃,如果你買在最高點,賣在最低點,當然會慘賠;反之,也可能大賺。要規避這種不確定性最好的辦法,就是分散買賣的時間點。就像是資產配置中的定期定額策略一樣,既然我們可以用分散時間的方式降低投資風險,當然也能用分批換匯的手段減輕匯率風險。

簡單來說,雖然單一時間點的匯率難以掌控,但如果你將十幾年投入期間的匯率取平均值,再將幾十年提領期間的匯率也取平均值,就能大大降低匯率波動帶來的變數。

其次,如果你購買的金融商品是投資新興市場,雖然是以美金計價,但實際投資時卻必須換成當地貨幣才能投入,這其中潛藏著第二層的匯率風險。

換言之,如果你投資的對象是全球市場,就要把美金換成全世界各種貨幣才能投資,美金相對其他貨幣都有匯率風險,但好消息是,當有些貨幣升值、有些貨幣貶值,導致收益增加或減少時,只要你投資的市場夠分散,此消彼長,最後也能淡化匯率波動的影響。

匯率風險的存在,不是一天兩天的事,投資業界很聰明,早就想到了應對之計。所以才有所謂「匯率避險」的選擇,理念很簡單,就是在投資以特定貨幣計價的資產時,同時進行反向操作,針對該貨幣一買一賣,抵銷匯率的影響

舉例來說,如果1美元=30元台幣,初期投入300萬台幣,相當於10萬美元;此時,你又另外借了10萬美元,換成300萬台幣;等到要贖回資產時,若匯率變成1美元=25元台幣,投資的10萬美元,現值剩下250萬台幣,但你借來的300萬台幣,換算成美金價值也提高為12萬元,拿其中10萬美元還款後,還剩下2萬美金,相當於50萬台幣,所以最後你還是擁有300萬台幣,不賺也不賠。

匯率避險,可以幫助你避開匯率波動造成的傷害,雖然可能會損失一些利差或匯差,但至少這些損失是可預期的。

但所以匯率避險是必要的嗎?來自Vanguard的一份研究報告,提供了專業建議。

美元指數(DXY),是衡量美元在國際外匯市場匯率變化的一項綜合指標;可以發現,匯率變化本身並不會創造收益,只會帶來波動,但長期來看,其平均值會接近於零

這份研究做了許多深入的探討,讓我們直接抓重點:

  • 匯率風險短期影響大、長期影響小
  • 避險與否對債券的影響:可有效降低資產波動性
  • 避險與否對股票的影響:波動性或收益可能上升也可能下降
  • 保守的投資標的,建議選擇本國債券,或有避險的國際債券
  • 積極的投資標的,建議長期持有股票,無須避險

雖然該文章分析的國家是美國、英國、澳洲、加拿大,沒有台灣,但是匯率的不確定性,放諸四海皆準,所以相關資料還是能做為參考。

簡單整理這篇文章的結論如下,匯率的風險來自於:

  1. 持有本地貨幣,投入或贖回資產時,買賣計價貨幣時的匯差
  2. 持有資產包含不同國家時,由計價貨幣換算成當地貨幣時的匯差

而有效降低匯率風險,讓你不用過度擔心的方法包括:

  1. 分散換匯的時間點,配合資產累積和提領的計畫執行,就不用在意一時的匯率波動
    (其概念與單筆投資轉換成定期定額,是一樣的~)
  2. 分散投資的國家,同時持有多種貨幣的資產,也能有效降低單一國家貨幣的風險
    長期持有,匯率波動對投資組合的影響會越來越小

最後,讓我信心喊話一下,雖然匯率波動就和市場起伏一樣詭譎難測,匯率風險也是全球化投資無法迴避的挑戰,但一個良好的投資策略,既然能讓你從股市中賺到錢,當然也可以帶你度過匯率的變化。只要堅守「分散投資、長期持有」的原則,匯率風險將不會是障礙。

指數化投資人,並不指望從匯差中獲利,而是追求不讓匯差侵蝕獲利,追求長時間來看,換匯不賺也不賠的表現,安穩地獲取市場成長的回報。

留言

熱門文章